
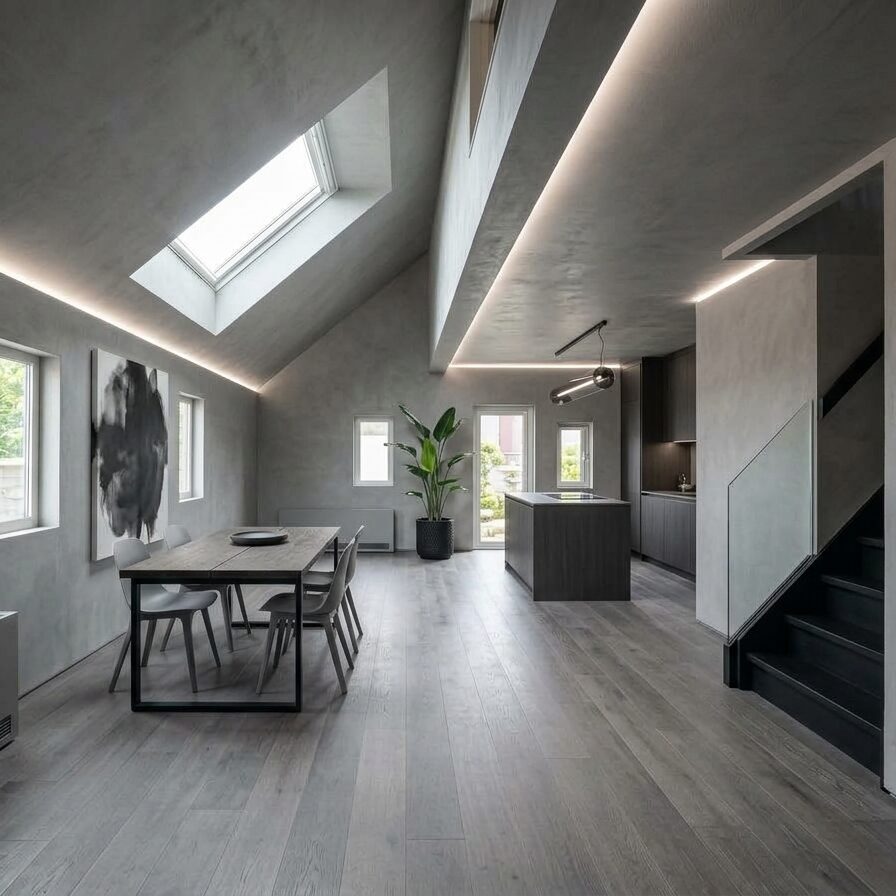
中古住宅を購入しリノベーションをするのってどうなの?
1. 総予算と費用の目安
- 物件購入費:500万円
- 購入諸費用(約10%):約50万〜60万円(登記費用、不動産仲介手数料、固定資産税清算金、火災保険など)
- リノベーション・修繕費:
- 最低限の補修(DIY+水回り一部交換など):100万〜300万円
- 水回り一式・表装(クロス・床)リフォーム:300万〜500万円
- 間取り変更・耐震・断熱・屋根外壁のフルリノベ:800万〜1,200万円以上
物件価格500万円、返済期間20年(ボーナス払いなし・頭金ゼロ想定)でシミュレーションを行いました。
返済期間を20年にすると、毎月の返済額は家賃並みで、支払う利息の総額(総返済額)を大きく抑えられるのが大きなメリットです。
20年ローンでの毎月の返済・総額比較
- 金利:0.8%(変動金利想定)
- 物件購入費:500万円 + 諸費用:約50万円
| リノベーションの規模 | 総借入額 | 毎月の返済額 (20年) | (参考) 35年の場合 |
| A. 最小限修繕(リノベ150万) | 700万円 | 約 3.1 万円 | 約 1.9 万円 |
| B. 水回り・内装一新(リノベ450万) | 1,000万円 | 約 4.5 万円 | 約 2.7 万円 |
| C. フルリノベーション(リノベ950万) | 1,500万円 | 約 6.8 万円 | 約 4.1 万円 |
20年ローンを組むメリット・注意点
メリット
- 利息の節約:35年ローンと比べて、利息支払額を数十万円〜100万円近く抑えられます。
- 完済時年齢:40歳で購入した場合、60歳の定年退職までに完済できるため、老後の負担が軽くなります。
- 築古物件でも審査が通りやすい:築年数が古い500万円前後の物件は、金融機関によって「最長20年まで」といった借入期間制限がかかるケースがありますが、最初から20年設定であれば条件をクリアしやすくなります。
注意点
- 固定資産税:賃貸の際にはない固定資産税の支払いが発生します。
失敗しないためのポイント
- 物件探しの前に総予算を決める
物件を先に決めてしまうとリノベーション工事費が圧迫されやすくなります。「総額〇〇万円」と決めてから、物件費とリノベ費の配分を行いましょう。 - 住宅ローンは「一体型」で審査を通す
購入後に別でリフォームローンを組むと、金利が高く返済期間も短くなり(10〜15年)、毎月の返済負担が跳ね上がります。 - リノベ会社と一緒に物件内覧に行く
構造によっては「壁が撤去できない」「水回りの移動ができない」といった制約があります。購入前にプロに見てもらうのが安心です。
網走市の現状にマッチする3つの理由
1. 2LDK・3LDK賃貸不足
新婚カップルや子育て世帯が必要とする広さ(2LDK〜3LDK)の賃貸物件は、網走市内でも恒常的に不足しています。また、原材料費や人件費の高騰により、民間事業者がファミリー向けの新築賃貸アパートを建設しても、投資回収のための家賃設定が高くなりすぎ、供給が困難な状況です。 中古住宅を取得してリノベーションすれば、賃貸よりも広くて快適な住環境を早期に確保できます。
2. 「新築までの猶予期間」としてのリスクヘッジ
最初から新築を建てようとすると、資材高騰により予算オーバーになったり、将来の金利変動や子育て費用の増加に対してローン負担が重くなりすぎたりするリスクがあります。 一度購入価格を抑えた中古住宅に入居し、住宅ローンを返済しながら資金計画を精査・蓄積することで、無理のない形で「将来の新築検討」へとつなげることができます。
3. 「住み替え後の資産活用(賃貸出し)」という出口戦略
網走市では子育て世帯向けの広い賃貸物件の需要が高いため、将来新築へ住み替えた後に「元・住居」をファミリー向け賃貸として貸し出す戦略は非常に理にかなっています。 戸建ての賃貸物件は特に希少価値が高く、近隣の転勤族やファミリー層からの需要が期待できるため、長期的な家賃収入(アセット形成)につながります。
「いつかは戸建てに住めたら…」そんな夢や理想を、私たちと一緒にカタチにしてみませんか?
強引な売り込みや不要な工事のお勧めは一切いたしません。お客様のご予算やご希望に寄り添い、最善のプランをご提案いたします。まずはお気軽にご相談ください。
